

Le parole dell’agente Fifa riguardo la circolare dell’Agenzia delle Entrate
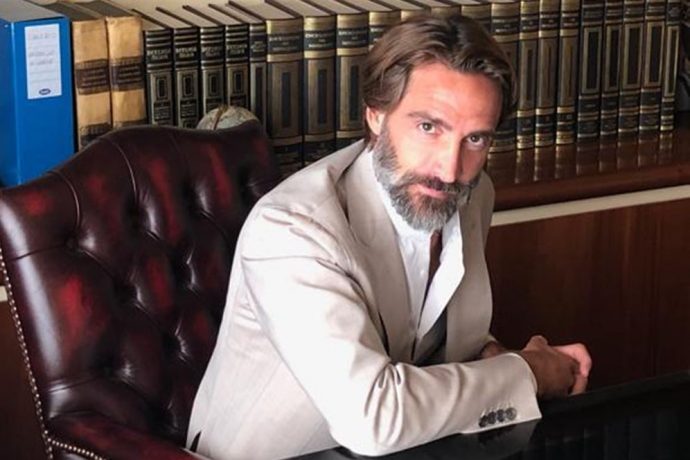
Una circolare dell’Agenzia delle Entrate, riguardo al regime fiscale agevolato per i calciatori che arrivano in Italia dopo aver giocato almeno due anni all’estero, ha spiegato come questa tassazione ridotta (prevista dal Decreto Crescita) non sia attuabile a causa dell’assenza di un Dpcm attuativo. Della situazione ha parlato a Gianlucadimarzio.com Valerio Giuffrida, agente Fifa e dottore commercialista:
“Faccio una premessa. Quando ieri mi hanno dato la notizia sembrava di quelle che possono creare un solco fra prima e dopo. Il Decreto Crescita è stato recepito come una manna dal cielo per il calcio italiano perché, concedendo alle società uno sgravio fiscale pari al 50% delle imposte dovute sugli stipendi, ha permesso ai Club italiani di competere nelle operazioni di calciomercato con i club inglesi e spagnoli che notoriamente hanno una potenza di fuoco maggiore che gli è data da differenti entrate per diritti televisivi e differenti altre entrate a vario titolo. Quindi un’eventuale perdita di efficacia (peraltro ex post) della norma agevolativa avrebbe un effetto altrettanto (se non più) dirompente e contrario. Peraltro in un momento storico che vede i club già ‘toccati’, se vogliamo usare un eufemismo, dagli effetti del Covid. Io, sarà che sono un eterno ottimista, ma mi illudo che tutto ciò alla fine non accadrà, per lo meno non in questi termini“.
Le società rischiano davvero di dover restituire all’agenzia i soldi messi a bilancio?
“Ritengo che le società a bilancio non abbiano ancora provveduto ad inserire il beneficio economico dato dal risparmio fiscale del 2020 ma che lo stesso si manifesterà soltanto una volta che il calciatore sia rimasto in Italia per due anni consecutivi, essendo tale condizione richiesta dalla norma perché la stessa possa essere applicata. Quindi non penso ad effetti immediati sui bilanci del 2020 ma a politiche finanziarie conservative che i Club potrebbero adottare per il futuro fino a quando non si capirà come evolverà questa situazione. Vorrei dire che le Circolari dell’Agenzia delle Entrate sono degli atti di “parte” ma sappiamo bene che le società di calcio non si arrischieranno in contenziosi, continuando ad utilizzare sulle prossime operazioni un’agevolazione fiscale che di fatto è stata considerata (dall’Agenzia) inapplicabile. Mi auguro quindi che le nuvole vengano scacciate prima dell’imminente avvio del prossimo calciomercato”.
Si può fare una stima di quanto rischiano di dover restituire i Club? Potrebbero riavere gli stessi soldi indietro una volta emanato il Decreto attuativo?
“Leggo in giro che le società sono soggette a sanzioni oltre al recupero della differenza d’imposta. Invece questa è la classica fattispecie nella quale non possono essere addebitate sanzioni perché di fatto i Club si sono affidati ad una norma emanata da un Governo e non hanno commesso alcuna violazione e tanto meno negligenza che possa dar luogo a sanzioni tributarie. Sull’imposta invece il rischio c’è ed il recupero sarebbe chiaramente pari alle imposte risparmiate, ovvero al 50% delle imposte totali. Facendo un esempio pratico, su uno stipendio netto di un milione, con il Decreto Crescita il Club è tenuto al pagamento, fra stipendio e tasse, di circa 1.400.000 mentre senza Decreto Crescita il dovuto ammonterebbe a 1.800.000 circa. Uso appositamente il condizionale perché penso che questa storia non si esaurirà con la Circolare n. 33/2020. Aggiungo infine che, seppur si usano dei modelli “standard” di contratti economici fra Club e calciatore, in realtà non tutti seguono le stesse dinamiche”.